AIを農山漁村へ導入すれば、すぐに人手不足や地域課題が解消するわけではありません。
優れた技術があっても、地域のニーズと合わなければ利用は広がらず、実証実験だけで終わる可能性があります。農家との信頼関係、導入費用、通信環境、運用を担う人材など、技術以外にも乗り越えるべき課題があるためです。
農林水産省が2026年7月に開始した「AI×『農山漁村』インパクト創出ソリューション実装プログラム」で注目されるのが、こうした技術と地域の間をつなぐ地域金融機関の伴走支援です。
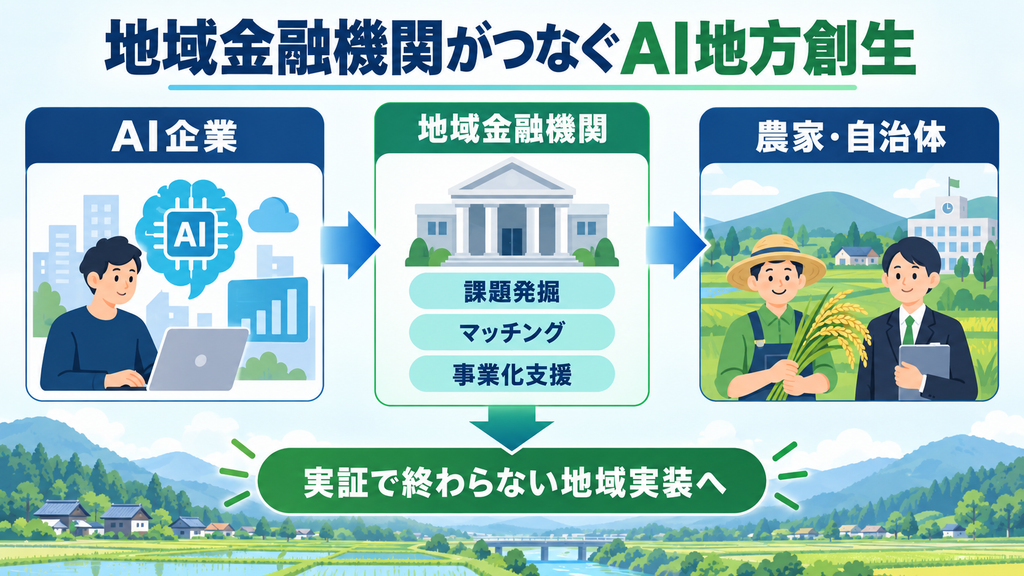
地方銀行や信用金庫などの地域金融機関が、融資だけでなく、AI企業、農家、自治体、地域企業を結び付けるコーディネーターとして機能する可能性があります。
農水省がAIソリューションの現場実装を支援
農林水産省は2026年7月27日、「AI×『農山漁村』インパクト創出ソリューション実装プログラム」の募集を開始しました。
農山漁村が抱える課題をAIで解決し、社会や環境に具体的な変化を生み出せる取り組みを全国から募集するプログラムです。
募集対象は、AIを活用した農山漁村の課題解決に資する取り組みです。農林水産省は応募案件から10件程度を選び、現場への実装を支援するとしています。
| プログラム名 | AI×「農山漁村」インパクト創出ソリューション実装プログラム |
|---|---|
| 発表日 | 2026年7月27日 |
| 募集期間 | 2026年7月27日~8月28日 |
| 選定予定 | 10件程度 |
| 選定企業の公表 | 2026年10月初旬予定 |
| 対象 | AIを活用して農山漁村の課題解決を図る法人 |
2026年9月時点では、選定企業はまだ公表されていません。そのため、現段階で特定の企業やサービスが採択されたと判断することはできません。
選定事業者に用意される三つの支援
今回のプログラムは、AIソリューションを選定して紹介するだけの制度ではありません。
農林水産省は、選定した取り組みに対し、主に次の支援を行うとしています。
- 農業関連企業や農山漁村の活性化に取り組む企業との連携支援
- 地域金融機関の伴走支援などを通じた農家・自治体とのマッチング
- 現場実装に必要となる人件費などの支援
AI企業が単独で農村へ入るのではなく、農業関係者、自治体、地域企業、金融機関を含むネットワークの中で実装する設計になっています。
ここで重要なのが、農水省が地域金融機関を資金の提供者としてだけでなく、現場とのマッチングを支える存在として位置付けている点です。
なぜ優れたAIだけでは地域に定着しないのか
AI技術の性能が高くても、それだけで農山漁村に定着するとは限りません。
農業や地域サービスの現場では、企業が想定した課題と、実際に農家や住民が困っている問題が一致しないことがあります。
農山漁村への導入で想定される障壁
- 地域ごとに作物、地形、気象条件、業務手順が異なる
- 導入効果を事前に判断しにくい
- 初期費用や継続利用料を負担できない場合がある
- 通信環境や機器の設置条件に制約がある
- AIやデータを運用できる人材が不足している
- 農家や地域住民との信頼関係を築く必要がある
- 地域内に分散する情報を利用できない
- 実証終了後に運用を引き継ぐ主体が決まっていない
都市部で開発した汎用的なAIサービスをそのまま導入しても、地域固有の環境や仕事の流れに合わない可能性があります。
農林水産省も、農山漁村でAI活用事例を生み出すには、地域課題の解決に役立つローカルな情報を利用したAIモデルを開発し、その成果を地域で広く展開する必要があると説明しています。
地域金融機関が間に入る意味
地域金融機関は、日頃の取引や地域活動を通じて、地元企業、農業法人、自治体、商工団体などとの接点を持っています。
地域の産業構造や経営者の課題を把握しやすい立場にあるため、AI事業者だけでは見つけにくい現場のニーズを掘り起こせる可能性があります。
| 関係者 | 主な役割 |
|---|---|
| AI事業者 | AIモデル、データ分析、業務支援サービスなどを提供 |
| 農家・農業法人 | 現場の課題、作業情報、導入結果を提供 |
| 自治体 | 地域政策、公共サービス、関係者間の調整を支援 |
| 農業関連企業 | 既存の流通、資材、機械、営農支援などと連携 |
| 地域金融機関 | 地域課題の発掘、事業者との接続、事業化への伴走 |
| 農林水産省・事務局 | 選定、マッチング、実装費用などを支援 |
例えば、人手不足に悩む農業法人があっても、どの作業をAIで効率化できるかを農業法人だけで判断することは容易ではありません。
一方、AI事業者も、地域に取引基盤がなければ、協力してくれる農家を探すところから始める必要があります。
地域金融機関が双方の間に入れば、経営課題を整理したうえで適切な事業者を紹介し、自治体や関連企業を含む実装体制を組み立てやすくなります。
地域銀行は「融資先を探す側」から「事業をつくる側」へ
従来、金融機関の中心的な役割は、預金、融資、決済などの金融サービスでした。
しかし、人口減少や事業者数の減少が進む地域では、既存企業に資金を貸し出すだけでは地域経済そのものを維持できないという課題があります。
そのため、地域金融機関には、事業者の経営改善、新規事業の創出、事業承継、販路開拓、人材確保などを支援する役割も求められるようになっています。
今回のプログラムは、その対象をAIの社会実装にまで広げる構想として読むことができます。
地域金融機関に期待される機能
- 地域企業や農家が抱える課題の発掘
- 課題に適したAI事業者の紹介
- 農家、自治体、企業を含む実装チームの形成
- 導入費用と収益計画の整理
- 補助事業終了後を見据えた事業モデルの検討
- 他の地域や取引先への横展開
ただし、農水省の公式発表は「地域金融機関の伴走支援」としており、具体的にどの地方銀行や信用金庫が参加するかは示していません。
地域金融機関の役割や関与方法は、選定案件や実施地域に応じて具体化されると考えられます。
問われるのは実証実験後の事業継続
地域DXの取り組みでは、補助金を利用した実証実験までは進んでも、その後の有料利用につながらないことがあります。
実証期間中は費用負担が小さく、事務局や外部人材による支援を受けられても、事業終了後には地域側が運用費や人件費を負担しなければなりません。
このため、AIの性能だけでなく、次のような点を検証する必要があります。
- 導入によって削減できる作業時間
- 生産量や販売価格への効果
- 利用者が継続して支払える料金
- 保守やデータ更新を担当する主体
- AIが誤った場合の確認体制
- 複数の農家や地域で共同利用できるか
- 他地域へ展開した場合にも採算が取れるか
地域金融機関が伴走する意味は、導入時の資金調達だけではありません。導入効果と収益性を整理し、補助事業が終わっても利用を続けられる仕組みを構築できるかが重要になります。
AI導入から「インパクト創出」へ
プログラム名に使われている「インパクト」は、事業や活動によって生じる社会的・環境的な変化や効果を意味します。
農林水産省は、AIを導入した件数だけでなく、農山漁村の課題が実際にどのように改善されたかを重視しています。
想定される成果は、農作業の効率化だけではありません。
- 農林水産業の生産性向上
- 農業生産基盤の維持・強化
- 地域資源の付加価値向上
- 農山漁村における所得向上
- 新しい雇用の創出
- 地域コミュニティの維持
- 農山漁村インフラや生活機能の確保
- 食文化や地域ブランドを活用した新事業の創出
これは、政策の評価軸が「AIを導入したか」から「地域にどのような変化を生み出したか」へ移ることを示しています。
人口減少下で求められる地域実装モデル
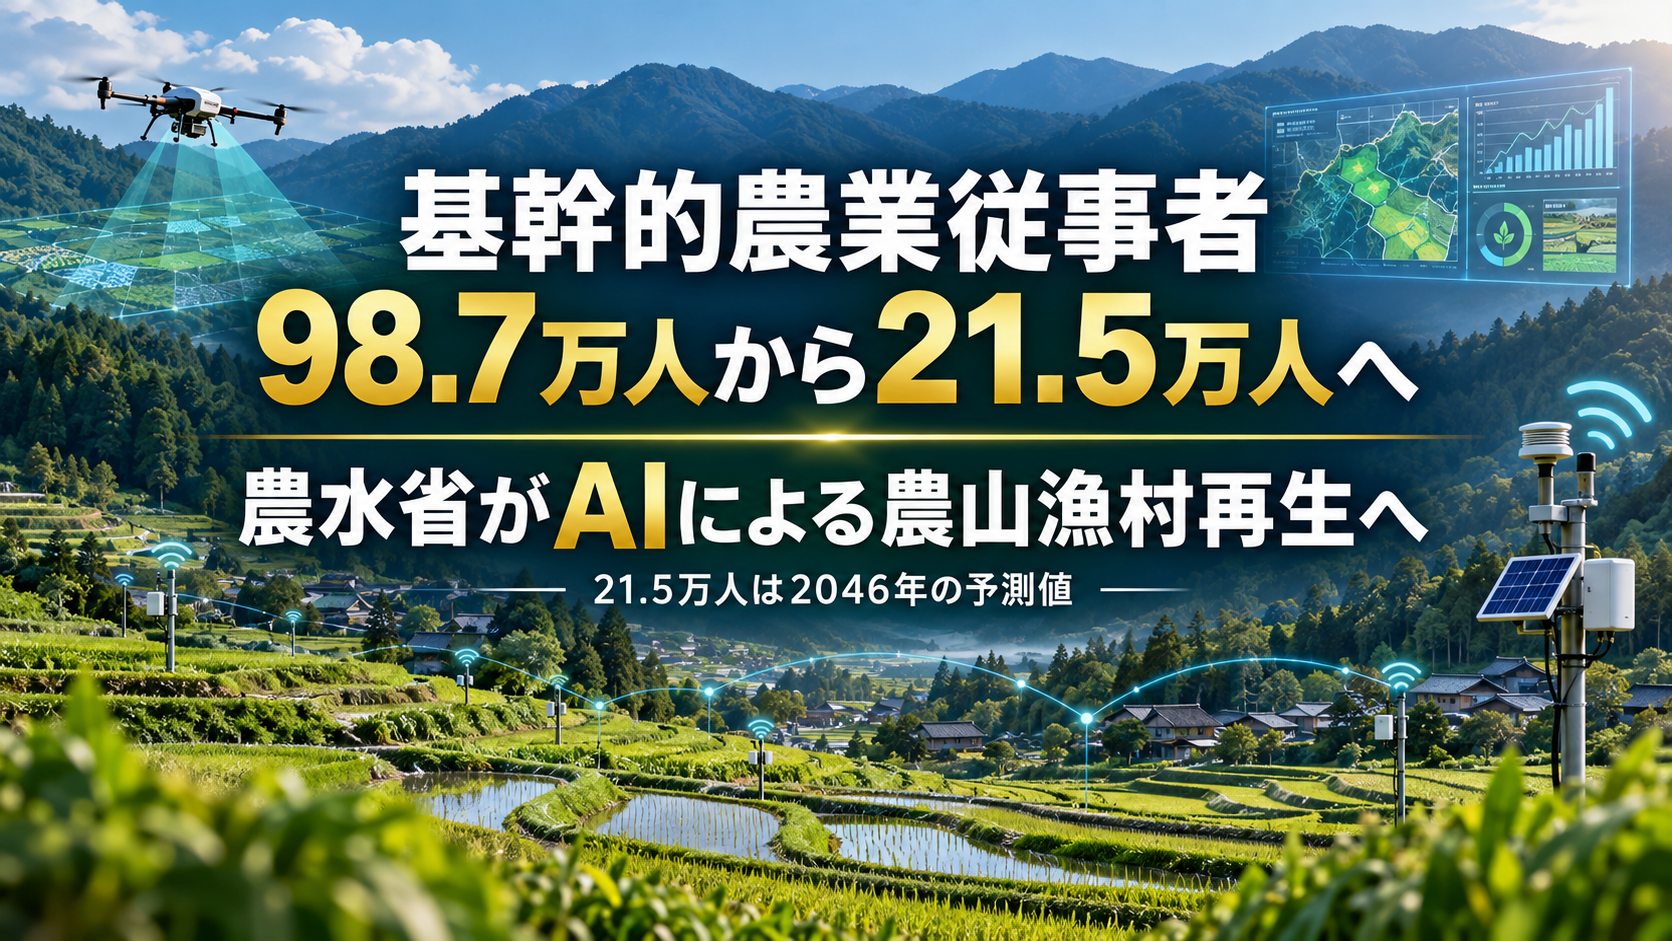
農林水産省は、基幹的農業従事者が2026年の98万7,000人から、2046年には21万5,000人へ減少するとの予測を示しています。
21万5,000人は現在の人数ではなく、2046年の予測値です。
担い手の大幅な減少が見込まれるなか、AIには、作業の省力化、判断支援、技術継承、地域サービスの維持などへの活用が期待されます。
しかし、農山漁村の課題は、AI企業だけでも行政だけでも解決できません。
技術を持つ企業、現場を知る農家、公共政策を担う自治体、地域の産業ネットワークを持つ金融機関が役割を分担する必要があります。
今回のプログラムが目指しているのは、AI製品を地方へ販売するだけではなく、地域ごとの課題に合わせて導入し、継続的な事業へ育てるモデルだと考えられます。
地域金融機関にも新しい能力が必要
一方で、地域金融機関がネットワークを持っているだけで、AI事業の伴走支援ができるわけではありません。
担当者には、AIの基本的な仕組み、データの取り扱い、情報セキュリティ、導入効果の評価などに関する知識が必要です。
伴走支援で確認すべき項目
- AIが解決する業務課題は明確か
- 導入に必要なデータを確保できるか
- 個人情報や経営情報を安全に管理できるか
- AIの出力を人が確認する仕組みがあるか
- 導入費と継続費に見合う効果があるか
- 農家や自治体に運用負担が集中しないか
- サービス停止時の代替手段があるか
- 実証終了後の責任者と費用負担が決まっているか
地域金融機関が技術を無条件に推奨するのではなく、経営面とリスク面の両方から事業を評価することが求められます。
選定企業の公表後に確認したいポイント
選定企業は2026年10月初旬に公表される予定です。
採択結果が公表された際には、企業名やAI技術の内容だけでなく、次の点に注目する必要があります。
- どの地域課題を対象としているか
- 実装先となる農家や自治体は決まっているか
- どの地域金融機関が伴走するか
- 地域情報をどのようにAIへ反映するか
- 現場の利用者が無理なく運用できるか
- 効果をどの指標で測定するか
- 事業終了後の収益モデルを用意しているか
- 他地域へ展開できる仕組みになっているか
特に、地域金融機関の名前や具体的な支援内容が示されれば、今回の制度がどのような地域実装モデルを想定しているのかが、より明確になります。
まとめ
農林水産省の「AI×『農山漁村』インパクト創出ソリューション実装プログラム」は、AIを使った地域課題の解決策を全国から募集し、10件程度を選定して現場実装を支援する取り組みです。
特徴の一つは、地域金融機関の伴走支援などを通じて、AI事業者と農家・自治体をマッチングする仕組みが盛り込まれていることです。
農山漁村へのAI導入では、技術の性能だけでなく、地域との信頼関係、費用負担、運用体制、地域固有の情報、継続可能な事業モデルが重要になります。
地域銀行や信用金庫などが地域課題を発掘し、AI企業や自治体との連携を支援できれば、融資だけにとどまらない地方創生の担い手となる可能性があります。
ただし、具体的な選定企業や参加する地域金融機関は、2026年9月時点では公表されていません。
今回の取り組みが一時的な実証実験で終わるのか、それとも地域で継続利用される事業へ成長するのか。2026年10月初旬に予定される選定結果と、その後の実装体制が注目されます。
English Summary
Japan’s Ministry of Agriculture, Forestry and Fisheries launched a program in July 2026 to support the implementation of AI solutions in rural, agricultural, forestry and fishing communities.
One notable feature is the planned involvement of regional financial institutions. Through hands-on support, these institutions are expected to help connect selected AI providers with farmers, local governments and other regional stakeholders.
The program shows that successful rural AI adoption requires more than advanced technology. Local relationships, implementation costs, operational support, regional data and a sustainable business model are also essential.
Approximately ten projects are expected to be selected. As of September 2026, the selected companies and participating financial institutions have not yet been announced. The results are scheduled to be published in early October 2026.
コメント