日本の暗号資産制度が、大きな転換点を迎えました。
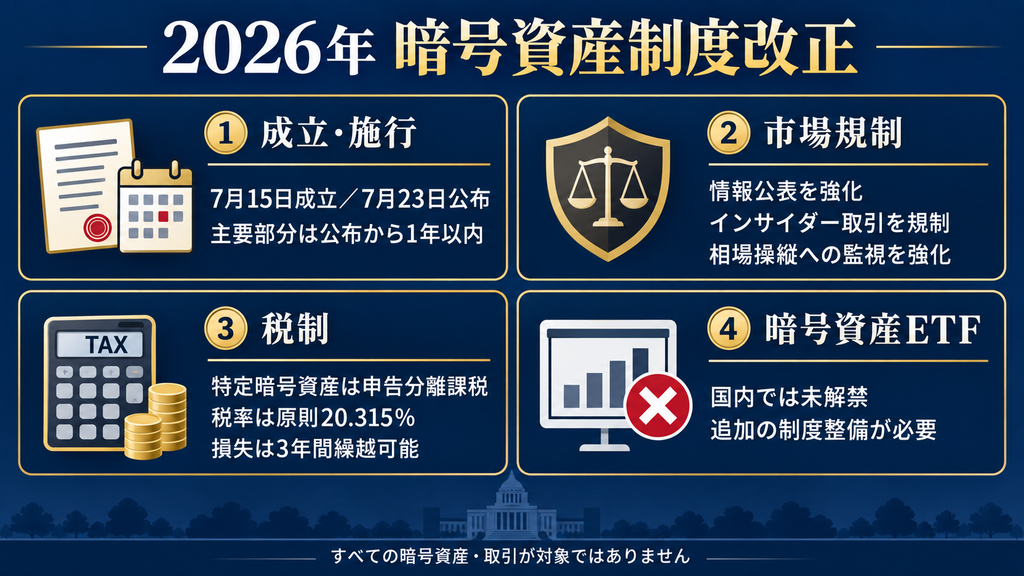
2026年7月15日、暗号資産に関する規制を資金決済法から金融商品取引法へ移すことなどを盛り込んだ「金融商品取引法及び資金決済に関する法律の一部を改正する法律」が成立しました。
改正法は同年7月23日に公布され、暗号資産を「有価証券とは異なる金融商品」として金融商品取引法に位置付けます。
暗号資産取引業者への規制、情報公表制度、インサイダー取引規制、相場操縦などへの監視を強化し、投資家保護と市場の公正性を高めることが主な目的です。
さらに、2026年度税制改正では、一定の暗号資産取引を申告分離課税の対象とする制度も整備されました。
ただし、すべての暗号資産が株式と同じ「有価証券」になるわけではありません。また、国内で暗号資産ETFが直ちに解禁されたわけでもなく、申告分離課税も改正法の成立直後から始まる制度ではありません。
ファクトチェック結果
| 確認事項 | 判定 | 確認結果 |
|---|---|---|
| 2026年7月に金商法改正法が成立した | 正しい | 2026年7月15日に成立し、7月23日に公布 |
| 暗号資産が金融商品として扱われる | おおむね正しい | 有価証券とは異なる金融商品として金商法に位置付け |
| すべての暗号資産が株式と同じ有価証券になる | 不正確 | 暗号資産独自の性質に応じた規制体系が設けられる |
| インサイダー取引が禁止される | 正しい | 未公表の重要事実を利用した取引などを規制 |
| 相場操縦や風説の流布への規制が強化される | 正しい | 課徴金や証券取引等監視委員会の調査対象にも追加 |
| 税率が成立直後から一律20%になる | 不正確 | 対象と開始時期が限定されており、施行前の取引には従来制度が継続 |
| 国内の暗号資産ETFが解禁された | 誤り | 2026年8月27日時点で国内での組成・販売は認められていない |
暗号資産規制を金商法へ移す改正法が成立
改正法の正式名称は「金融商品取引法及び資金決済に関する法律の一部を改正する法律」です。
| 国会提出 | 2026年4月10日 |
|---|---|
| 衆議院可決 | 2026年6月11日 |
| 参議院可決・成立 | 2026年7月15日 |
| 公布 | 2026年7月23日 |
| 法律番号 | 令和8年法律第64号 |
| 本体部分の施行 | 公布日から1年以内の政令で定める日 |
これまで暗号資産交換業は、決済手段としての性格を重視し、主に資金決済法で規制されてきました。
しかし、実際の利用では決済よりも値上がりを期待した投資対象として保有されるケースが増えています。
金融庁によると、国内の暗号資産口座数は1,400万を超え、利用者の裾野も広がっています。
こうした変化を受け、暗号資産取引に関する規制の中心を金商法へ移し、証券市場に近い投資家保護と市場監視を導入することになりました。
「仮想通貨が正式に金融商品へ」は正しいのか
結論からいえば、方向性としては正しいものの、説明には注意が必要です。
金融庁の資料では、暗号資産を「有価証券とは異なる金融商品」として金商法に位置付けると説明しています。
したがって、ビットコインなどが株式や社債とまったく同じ有価証券になるわけではありません。
暗号資産の定義や移転・決済に関係する規定を残しながら、取引業者、勧誘、情報公表、不公正取引などの投資に関係する部分へ金商法上の規制を適用する構造です。
| 表現 | 評価 |
|---|---|
| 暗号資産が金商法上の金融商品として位置付けられる | 適切 |
| 暗号資産取引に証券市場に近い規制が導入される | 適切 |
| すべての暗号資産が株式と同じ有価証券になる | 不正確 |
| 暗号資産の決済手段としての性格がなくなる | 不正確 |
暗号資産取引業者の規制を強化
現在の「暗号資産交換業者」は、改正後に「暗号資産取引業者」と呼ばれるようになり、原則として金融商品取引業者としての登録が必要になります。
暗号資産の売買や交換だけでなく、媒介、取次ぎ、代理、募集・売出し、貸付けなども、業務内容に応じて金商法上の規制対象となります。
取引業者には、次のような体制整備が求められます。
- 取り扱う暗号資産の審査
- 顧客の知識・経験・資産状況に応じた勧誘
- 取引状況の監視
- 広告や表示の適正化
- 顧客資産の管理
- システムリスクへの対応
- 利益相反の管理
- 当局への報告と検査への対応
無登録業者への罰則も強化されます。
無登録業者による暗号資産の売付けについて、取引を原則無効とする民事上の規定も設けられ、利用者が被害回復を求めやすくなる方向です。
暗号資産の情報公表制度を新設
改正法では、暗号資産を取り扱う前に、その性質や仕組みに関する情報を公表する制度が導入されます。
主な公表項目として想定されているのは、次のような情報です。
- 暗号資産の性質と機能
- 発行・供給量
- 利用しているブロックチェーンなどの基盤技術
- 発行者の事業内容
- 発行者の財務状況
- 暗号資産に関係するリスク
- 重要な事象が発生した場合の臨時情報
発行者が存在する暗号資産の募集や売出しでは、原則として発行者が情報を公表します。
ビットコインのように特定の発行者が存在しない場合や、発行者による資金調達を伴わない場合には、暗号資産取引業者が必要な情報を公表します。
虚偽情報の公表には、民事責任、課徴金、刑事罰などが適用される可能性があります。
暗号資産にもインサイダー取引規制
今回の改正で特に重要なのが、暗号資産を対象としたインサイダー取引規制の導入です。
国内の暗号資産取引業者が取り扱う暗号資産について、未公表の重要事実を知る関係者が、その情報の公表前に売買することなどが禁止されます。
規制対象となる重要事実の例
- 暗号資産発行者の解散や重大な事業変更
- 取引業者による暗号資産の取扱開始
- 取引業者による取扱中止
- 暗号資産の大量売買に関する情報
- 価格へ重大な影響を与える未公表情報
規制対象には、発行者や取引業者の役職員だけでなく、一定の大量保有・大量売買関係者や、これらの関係者から情報を受け取った者も含まれます。
未公表情報の伝達や、情報を利用した取引の推奨も禁止対象となります。
違反した場合は、5年以下の拘禁刑、500万円以下の罰金、またはその両方が科される可能性があります。
価格操作や風説の流布への監視も強化
暗号資産については、従来の金商法でも、風説の流布、偽計、相場操縦などを禁止する規定が存在していました。
今回の改正では、こうした不公正取引を証券取引等監視委員会による犯則調査や課徴金制度の対象に加え、実効性を高めます。
- 虚偽情報を流して価格を動かす行為
- 取引が活発であるように見せかける仮装売買
- 複数人が通謀して価格を操作する行為
- 大量の注文で他の投資家を誤認させる行為
- 未公表の重要事実を利用する取引
暗号資産市場は24時間取引され、SNSによる情報拡散も速いため、株式市場とは異なる監視上の難しさがあります。
今後は取引所による売買審査と、金融庁・証券取引等監視委員会による監督の両方が重要になります。
税制はどう変わるのか
2026年度税制改正では、金商法改正を前提として、一定の暗号資産取引に申告分離課税を導入する制度が設けられました。
対象となるのは、改正後の金商法に基づく登録簿へ名称が登録された暗号資産など、法律上の要件を満たす「特定暗号資産」です。
さらに、原則として登録された暗号資産取引業者への売却や、同業者を通じた売却であることが必要です。
| 項目 | 新制度 |
|---|---|
| 対象 | 一定の特定暗号資産 |
| 対象取引 | 登録された暗号資産取引業者への譲渡・売却委託など |
| 所得税率 | 15% |
| 個人住民税 | 5% |
| 復興特別所得税を含む実質税率 | 原則20.315% |
| 損失の繰越 | 一定の要件で翌年以後3年間 |
| 確定申告 | 原則必要 |
損失を繰り越す場合は、損失が発生した年から連続して確定申告を行い、必要な明細書を添付する必要があります。
特定暗号資産の損失を給与所得や不動産所得などから差し引くことはできません。損益通算と繰越控除は、原則として特定暗号資産の所得の範囲内で行います。
一定の特定暗号資産を原資産とするデリバティブ取引についても、先物取引に係る申告分離課税の対象へ加える改正が行われています。
税制変更はいつから始まるのか
ここは特に誤解しやすい点です。
申告分離課税は、金商法改正法が成立した2026年7月15日や、公布された7月23日から直ちに適用されるものではありません。
特定暗号資産の現物取引に対する申告分離課税は、金商法改正法の主要部分が施行された年の翌年1月1日以後に行われる対象取引から適用されます。
金商法改正法の主要部分は、公布日から1年以内の政令で定める日に施行されます。
そのため、2026年9月14日時点では、主要部分の正確な施行日と申告分離課税の開始年を、成立日だけから断定することはできません。
投資家は、今後公布される施行政令、内閣府令、金融庁や国税庁の案内を確認する必要があります。
2026年中に行ったすべての暗号資産取引が、新しい税率へ変更されるわけではありません。
すべての暗号資産取引が20%になるわけではない
新しい申告分離課税の対象は、法律上の要件を満たす「特定暗号資産」と、登録された暗号資産取引業者を通じた一定の取引に限定されます。
対象外となる暗号資産や取引については、従来と同様に総合課税が続く可能性があります。
例えば、次のような取引は個別確認が必要です。
- 海外取引所を利用した売買
- 個人間で行う暗号資産の売買
- 登録簿に掲載されていない暗号資産
- 分散型取引所を利用した交換
- 商品やサービスの購入に暗号資産を使用した場合
- ステーキングやレンディングによる報酬
- エアドロップやマイニングで取得した暗号資産
- NFTや暗号資産同士の交換
「暗号資産の利益はすべて20%になる」と理解すると、申告を誤るおそれがあります。
年間取引報告書も整備
新制度では、暗号資産取引業者が、顧客の特定暗号資産に関する年間取引報告書を作成し、税務署へ提出する仕組みも設けられます。
報告書には、銘柄ごとの年始・年末数量、購入数量、購入金額、売却数量、売却金額、移入・移出数量、手数料などが記載されます。
これにより、投資家の申告作業が整理される一方、税務当局が国内取引所における取引状況を把握しやすくなります。
ただし、この年間取引報告制度は、申告分離課税そのものとは開始時期が異なります。
年間取引報告制度は、金商法改正法の主要部分が施行された年の翌々年1月1日以後に、暗号資産取引業者が行う対象取引から適用されます。
暗号資産ETFは解禁されるのか
今回の金商法改正は、国内の暗号資産ETFを直接解禁する法律ではありません。
金融庁は2026年8月27日付の「金融商品取引業等に関するQ&A」で、現状、日本国内における暗号資産ETFの組成や販売は認められていないと明記しています。
一方、財務省の税制改正資料では、特定暗号資産の範囲について、今後予定される投資信託及び投資法人に関する法律施行令の改正で、投資信託が保有できる特定資産として位置付ける暗号資産の範囲と同じになる予定だと説明しています。
つまり、ETFを可能にするための制度整備が検討・準備されていることは確認できますが、金商法改正法の成立だけで国内ETFが解禁されたとはいえません。
実際に暗号資産ETFを国内で組成・販売するには、投資信託法関係の政令改正、監督上のルール、資産管理、価格算定、取引所の上場審査など、追加の制度整備が必要です。
利用者保護はどこまで強くなるのか
改正後は、暗号資産取引業者に対して証券会社に近い説明義務や内部管理体制が求められます。
特に重要なのは、暗号資産の価格変動リスクだけでなく、プロジェクトの内容、供給量、技術的な仕組み、発行者の状況などを確認しやすくなることです。
また、監査法人などによる財務監査を受けていない発行者が特定暗号資産を募集・販売する場合には、一般投資家の投資上限を設けることも予定されています。
金融庁資料では、50万円を超える投資について収入または純資産の5%までとし、上限を200万円とする案が示されています。ただし、具体的な金額は政令・内閣府令で定められる予定です。
さらに、報酬を受け取って暗号資産の取引判断に関する意見を発信する場合、報酬を受けていることを表示させる規制も導入されます。
SNSや動画で広告であることを隠して特定銘柄を推奨する、いわゆるステルスマーケティングへの対応です。
投資家が注意すべきこと
制度が金商法へ移ることで投資家保護は強化されますが、暗号資産の価格変動や技術的リスクがなくなるわけではありません。
- 暗号資産の価値を国が保証するわけではない
- 登録銘柄であっても価格が下落する可能性がある
- 取引所の登録は投資収益を保証するものではない
- 申告分離課税の対象外となる取引もある
- 海外取引所や分散型取引所の扱いは別途確認が必要
- 暗号資産ETFは現時点で国内解禁されていない
- 施行前の取引に新税制が遡及適用されるわけではない
金商法上の金融商品として位置付けられることは、国が暗号資産を安全な投資商品として推奨するという意味ではありません。
日本の暗号資産市場はどう変わるのか
今回の改正は、規制強化だけを目的としたものではありません。
情報開示、市場監視、業者規制、税制を整えることで、個人投資家だけでなく、金融機関や機関投資家が参入しやすい市場を形成する狙いがあります。
今後は、次のような変化が考えられます。
- 暗号資産プロジェクトの情報開示が充実する
- 取引所による銘柄審査が厳格になる
- 不公正取引の監視と摘発が強化される
- 国内取引所を利用する税制上の利点が生まれる
- 機関投資家向けサービスが拡大する
- 暗号資産ETFの制度整備が進む可能性がある
- 取引履歴と税務申告の透明性が高まる
一方で、事業者にとっては登録、情報公表、売買審査、システム管理などの負担が増えます。
小規模な取引所や暗号資産プロジェクトでは、規制対応コストが事業継続や新規参入の障壁になる可能性もあります。
まとめ
2026年7月15日、暗号資産に関する規制を金融商品取引法へ移す改正法が成立し、7月23日に公布されました。
改正法は、暗号資産を有価証券とは異なる金融商品として金商法に位置付け、取引業者への規制、情報公表、インサイダー取引規制、不公正取引への課徴金・調査制度などを整備します。
2026年度税制改正では、一定の特定暗号資産について、所得税15%、住民税5%を基本とする申告分離課税と、3年間の損失繰越制度も設けられました。
ただし、新税制の対象はすべての暗号資産や取引ではありません。適用開始も金商法改正法の主要部分が施行された年の翌年1月1日からです。
また、国内の暗号資産ETFは2026年8月27日時点で組成・販売が認められておらず、今回の改正によって自動的に解禁されたわけではありません。
今回の制度改正は、「仮想通貨が株式になった」という単純な変化ではなく、暗号資産市場を投資市場として本格的に監督するための制度基盤を整えたものと捉えるのが正確です。
English Summary
Japan enacted amendments to the Financial Instruments and Exchange Act and the Payment Services Act on July 15, 2026. The legislation was promulgated on July 23, 2026.
The amendments move major crypto-asset trading regulations from the Payment Services Act to the Financial Instruments and Exchange Act and classify crypto-assets as financial products distinct from traditional securities.
The new framework introduces disclosure requirements, stronger regulation of crypto-asset businesses, insider-trading rules and enhanced enforcement against market manipulation and other unfair trading practices.
Separately, Japan’s 2026 tax reform introduced a separate taxation framework for qualifying crypto-assets. Eligible gains will generally be subject to a 15 percent national income tax and a 5 percent local tax, with a three-year loss carryforward under certain conditions.
However, the new tax treatment does not apply immediately or to every crypto transaction. It will apply to eligible transactions from January 1 of the year following the year in which the main regulatory amendments take effect.
The amendments also do not automatically authorize domestic crypto-asset ETFs. As of August 27, 2026, the formation and sale of crypto-asset ETFs in Japan remained prohibited.
参考・出典
- 金融庁「第221回国会における金融庁関連法律案」
- 金融庁「金融商品取引法及び資金決済に関する法律の一部を改正する法律」説明資料
- 衆議院「金融商品取引法及び資金決済に関する法律の一部を改正する法律案」本文
- 参議院「議案情報・審議経過」
- 官報 令和8年7月23日号外第163号
- 金融庁「改正金融商品取引法の一部施行について」
- 財務省「令和8年度税制改正の解説・租税特別措置法等(所得税関係)」
- 財務省「令和8年度税制改正の解説・地方税法等」
- 財務省「主な個人向け金融商品に対する課税方式」
- 金融庁「金融商品取引業等に関するQ&A」2026年8月27日版
※本記事は2026年9月14日時点で公表されている法令・政府資料に基づく一般的な解説です。個別の取引に対する税務判断については、国税庁、税務署または税理士へご確認ください。
コメント